Sumário do Ensaio
I. O Novo Petróleo Atômico: Por Que o Silício é a Matéria-Prima da Soberania
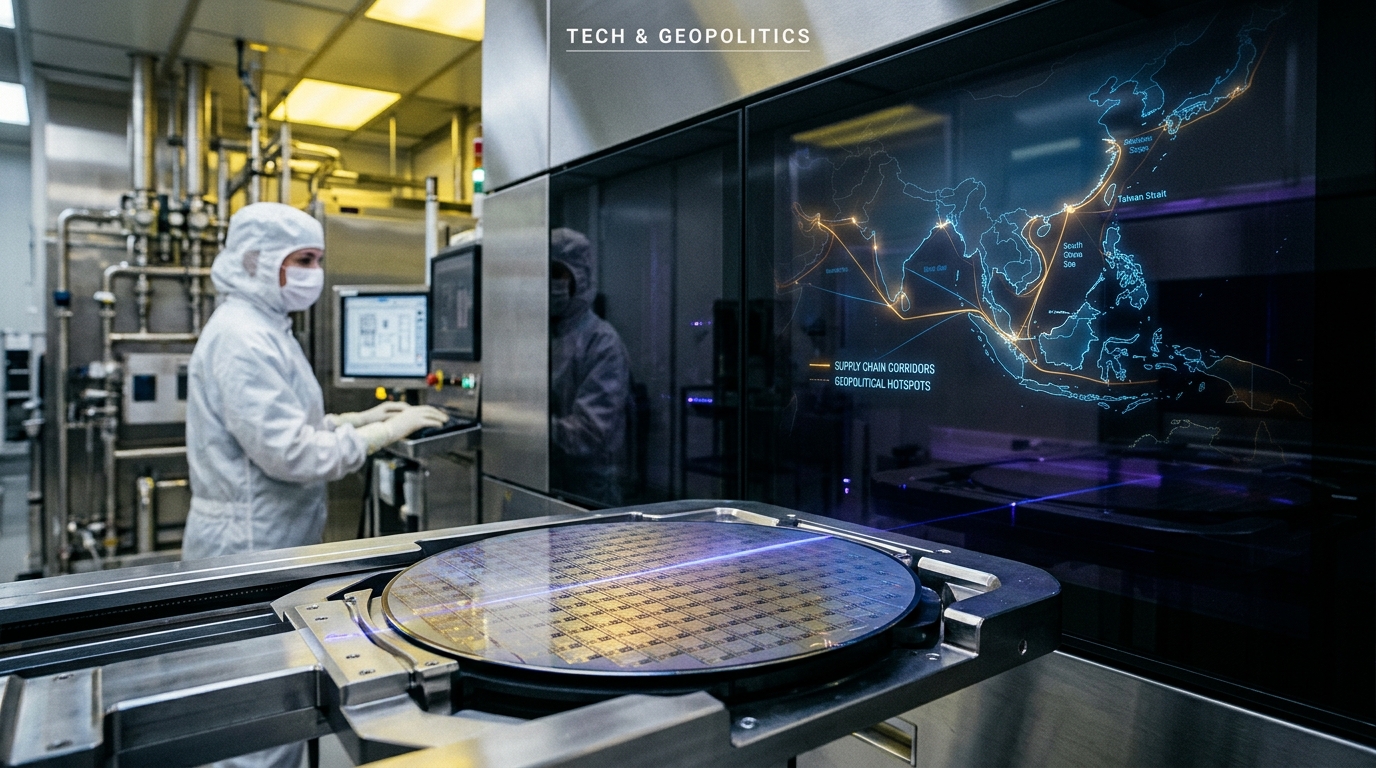
No século XX, os impérios industriais travaram guerras e desenharam fronteiras no Oriente Médio, no Cáucaso e no Mar do Sul da China pelo controle de jazidas de hidrocarbonetos e rotas de oleodutos. No século XXI, o insumo primordial da projeção de poder militar, econômico e cognitivo não é extraído de poços sedimentares, mas gravado com precisão subnanométrica sobre discos (wafers) de silício purificado a 99,9999999% (nove noves): os circuitos integrados semicondutores.
“A Segunda Guerra Mundial foi decidida pelo aço, pelo alumínio e pelo petróleo; a Guerra Fria, pelas ogivas termonucleares; a rivalidade do século XXI entre os Estados Unidos e a China será decidida pelo poder computacional e pelo controle físico da cadeia do silício.”
A República Popular da China importa anualmente mais de US$ 400 bilhões em circuitos integrados — um desembolso cambial superior a todas as suas importações combinadas de petróleo bruto, minério de ferro e grãos. Essa dependência explica por que os semicondutores deixaram as páginas dos manuais de engenharia elétrica para ocupar o centro absoluto da doutrina de segurança nacional da Casa Branca e do Politburo em Pequim. Sem aceleradores gráficos de última geração (GPUs e TPUs gravados em nós de 3 nanômetros e 2 nanômetros) e memórias de alta largura de banda (HBM3e / HBM4), não é possível treinar modelos de fronteira de Inteligência Artificial, operar sistemas de guerra eletrônica e radares AESA (Active Electronically Scanned Array), guiar mísseis hipersônicos de cruzeiro ou executar a criptografia quântica e a liquidação algorítmica dos mercados financeiros globais.
---
II. A Cadeia de Suprimentos Mais Complexa e Concentrada da História Humana
Ao contrário da indústria petrolífera ou siderúrgica — onde dezenas de países possuem reservas e capacidade de refino —, a fabricação de um único processador lógico de ponta é o artefato manufaturado mais complexo já produzido pela espécie humana, exigindo mais de 1.200 etapas físicas e químicas distribuídas por uma rede global onde cada elo crítico é dominado por um oligopólio ou monopólio quase absoluto:
Participação na Capacidade Global de Fundição de Semicondutores Avançados (< 7nm)
Concentração assimétrica extrema situada a 160 km da costa continental chinesa
A anatomia dessa cadeia de valor revela cinco pontos de estrangulamento (chokepoints tecnológicos) que nenhuma nação conseguiu replicar sozinha até hoje:
| Elo da Cadeia de Semicondutores | Líderes Globais Dominantes | Jurisdição Soberana | Participação de Mercado | Barreira de Entrada / Vulnerabilidade | | :--- | :--- | :--- | :--- | :--- | | 1. Software de Design Eletrônico (EDA) & IP | Synopsys, Cadence, Mentor (Siemens) & ARM | Estados Unidos & Reino Unido | ~85% Global | Impossível projetar bilhões de transistores sem softwares americanos | | 2. Litografia Ultravioleta Extrema (EUV) | ASML Holding (Óptica Carl Zeiss / Lasers Cymer) | Países Baixos (Alemanha & EUA) | 100% Monopólio | Máquinas de 180 toneladas com mais de 100.000 componentes exclusivos | | 3. Químicos Ultra-Puros, Fotoresistes & Wafers | Shin-Etsu, SUMCO, Tokyo Ohka Kogyo, JSR | Japão | ~75% a 90% | Pureza química de partes por trilhão acumulada em 40 anos de P&D | | 4. Equipamentos de Deposição e Gravação | Applied Materials, Lam Research, KLA, Tokyo Electron | Estados Unidos & Japão | ~80% Global | Física de plasma atômico sob controle estrito de exportação do BIS/EUA | | 5. Fundição Avançada (*Pure-Play Foundry* <5nm) | TSMC (Taiwan Semiconductor Mfg. Co.) | Taiwan (Hsinchu / Tainan) | ~90% em <5nm | Rendimento industrial (yield rate) e ecossistema de engenheiros locais |
---
III. O Chokepoint de Veldhoven: A Física Impossível da ASML e a Guerra de Contenção
Se a TSMC, em Taiwan, é a grande fundição do mundo, a pequena cidade holandesa de Veldhoven detém a chave mestra de toda a modernidade digital. Ali está sediada a ASML, a única empresa na Terra capaz de construir máquinas de Litografia Ultravioleta Extrema (*EUV* e *High-NA EUV*), cujos modelos mais recentes custam entre US$ 250 milhões e US$ 380 milhões por unidade e exigem três aviões cargueiros Boeing 747 para serem transportados.
Para gravar circuitos com linhas menores que um vírus sobre o silício, uma máquina EUV realiza uma proeza física quase inacreditável: um laser de dióxido de carbono fabricado nos EUA (pela Cymer, subsidiária da ASML em San Diego) dispara duas vezes por microssegundo contra 50.000 microgotas de estanho fundido por segundo em uma câmara de vácuo, vaporizando-as em um plasma cinco vezes mais quente que a superfície do Sol para emitir luz ultravioleta extrema com comprimento de onda de apenas 13,5 nanômetros. Essa luz é então refletida por espelhos fabricados pela alemã Carl Zeiss — os objetos mais lisos já polidos pela humanidade, nos quais, se um espelho tivesse o tamanho da Alemanha, a maior imperfeição teria menos de um milímetro de altura.
Cronologia da Escalada na Guerra Geopolítica do Silício
Morris Chang Funda a TSMC em Taiwan
Com apoio estatal de Taipei e tecnologia inicial da Philips, Morris Chang cria o modelo 'pure-play foundry': uma fábrica que nunca compete com seus clientes (Apple, Nvidia, AMD), fabricando apenas os projetos deles.
Bloqueio da Huawei e Inclusão na Entity List dos EUA
Washington aciona a regra de Produto Direto Estrangeiro (FDPR), proibindo a TSMC de fabricar os processadores Kirin desenhados pela HiSilicon (Huawei) por utilizarem softwares EDA americanos.
Os Controles de Exportação do BIS e o Pacto EUA–Holanda–Japão
O Departamento de Comércio dos EUA proíbe a exportação de GPUs avançadas de IA (Nvidia A100/H100), máquinas de litografia avançada e proíbe cidadãos americanos de trabalharem em fabs avançadas na China.
A Resposta Assimétrica Chinesa e a Guerra de Minerais Críticos
A SMIC produz chips de 7nm usando litografia DUV com padronização múltipla (*multi-patterning*), enquanto Pequim impõe controles de exportação sobre Gálio, Germânio e Terras Raras essenciais para fabricar semicondutores.
---
IV. O Contra-Ataque de Pequim: Nós Maduros, Multi-Patterning e o Monopólio do Gálio
A estratégia de contenção tecnológica formulada pelo Conselheiro de Segurança Nacional dos EUA, Jake Sullivan — batizada de "pequeno quintal, cerca alta" (*small yard, high fence*) — partiu da premissa de que negar à China o acesso às máquinas EUV da ASML e aos softwares EDA bloquearia permanentemente o avanço chinês em Inteligência Artificial e supercomputação militar. Contudo, a dinâmica industrial entre 2023 e 2026 revelou três efeitos colaterais de primeira grandeza:
1. A Engenharia de Contorno via *Multi-Patterning DUV*: Privada de máquinas EUV, a fundição chinesa SMIC, em cooperação com a Huawei, utilizou máquinas anteriores de Litografia Ultravioleta Profunda (DUV de imersão a 193nm) combinadas à técnica de Self-Aligned Quadruple Patterning (SAQP) para produzir em escala comercial processadores de 7 nanômetros e 5 nanômetros equivalentes (como a linha Kirin e os aceleradores de IA Ascend 910B/910C), ainda que com custos mais elevados e menor taxa de rendimento (yield). 2. O Domínio Chinês sobre os "Semicondutores Legados" (*Mature Nodes* ≥ 28nm): Enquanto o Ocidente concentrou subsídios nos chips sub-5nm, a China construiu dezenas de mega-fábricas para dominar a produção mundial de chips de 28nm a 90nm e semicondutores de potência de Carbeto de Silício (SiC) e Nitreto de Gálio (GaN). Esses chips "maduros" são a espinha dorsal indispensável de veículos elétricos, inversores solares, redes elétricas inteligentes, eletrodomésticos, aviação civil e sistemas de artilharia — criando uma dependência reversa do setor automotivo e industrial ocidental em relação às fundições chinesas. 3. O Contra-Chokepoint Químico (Gálio e Germânio): A China controla 98% da produção mundial de Gálio bruto e mais de 60% do Germânio, elementos químicos insubstituíveis para wafers de semicondutores compostos de alta frequência, radares militares e comunicações ópticas. Ao exigir licenças estatais de exportação para esses metais, Pequim lembrou a Washington que toda cadeia tecnológica começa na tabela periódica e no refino mineral.
---
V. Conclusão: O Paradoxo do "Escudo de Silício" de Taiwan
Durante quatro décadas, a liderança política e empresarial em Taipei sustentou que o quase-monopólio da TSMC funcionava como o "Escudo de Silício" (*Silicon Shield*) de Taiwan: tanto os Estados Unidos quanto a China dependeriam de tal maneira das fábricas de Hsinchu, Taichung e Tainan que qualquer conflito militar no Estreito de Taiwan provocaria uma depressão econômica global instantânea — estimada pela Bloomberg Economics em US$ 10 trilhões (cerca de 10% do PIB mundial) já no primeiro ano, um choque superior à Crise de 2008 e à pandemia de 2020 somadas.
Porém, a corrida de reshoring financiada pelo US CHIPS Act e pelo European Chips Act — que obrigou a TSMC e a Samsung a erguerem complexos bilionários de fundição no Arizona (EUA), em Kumamoto (Japão) e em Dresden (Alemanha) — introduz o mais profundo paradoxo estratégico da década: quanto mais bem-sucedido for o Ocidente em replicar a fabricação de chips avançados fora de Taiwan para reduzir sua vulnerabilidade econômica, menor será o custo econômico relativo de uma eventual destruição das fábricas na ilha.
A guerra dos semicondutores prova que, no século XXI, não existe soberania financeira ou militar sem soberania industrial sobre o átomo e sobre o elétron.
Fontes & Referências Documentais
- Miller, Chris (2022). "Chip War: The Fight for the World's Most Critical Technology". Scribner.
- Allison, Graham & Schmidt, Eric (2021). "The Great Tech Rivalry: China vs. the U.S.". Belfer Center for Science and International Affairs, Harvard University.
- Semiconductor Industry Association (SIA) & Boston Consulting Group (BCG) (2024). "Strengthening the Global Semiconductor Supply Chain in an Uncertain Era". SIA-BCG Joint Report.
- Center for Strategic and International Studies (CSIS) (2023). "Choking Off China's Access to the Future of AI: Export Controls and Semiconductor Geopolitics". CSIS Wadhwani Center for AI and Advanced Technologies.
- ASML Holding N.V. (2025). "Extreme Ultraviolet (EUV) & High-NA Lithography Technical Architecture Overview". ASML Veldhoven Technical Whitepapers.